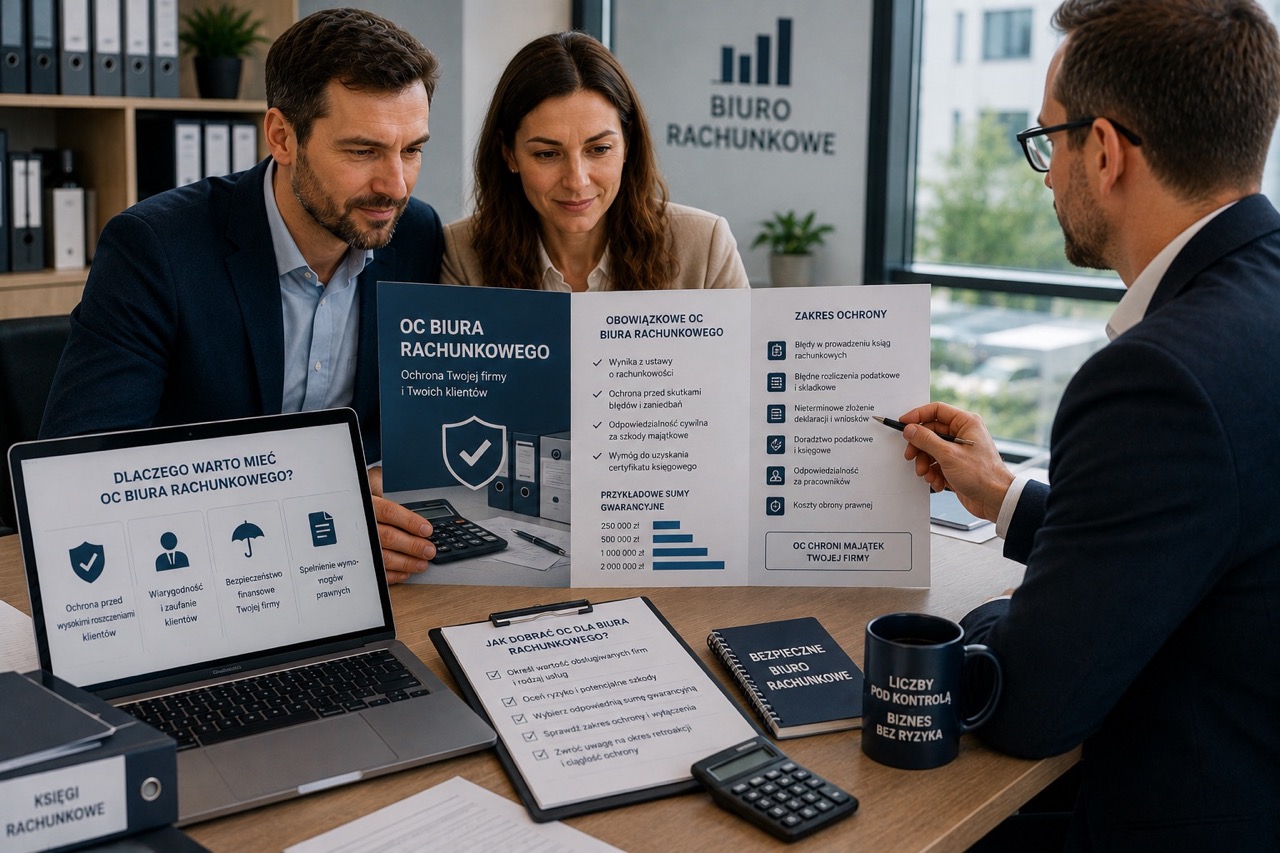
Biuro rachunkowe codziennie pracuje na danych, od których zależą podatki, rozliczenia, sprawozdania i decyzje finansowe przedsiębiorców. Pomyłka w dokumentacji, przeoczenie terminu, niewłaściwe ujęcie operacji gospodarczej albo błąd pracownika mogą doprowadzić do roszczenia klienta. Nawet niewielkie niedopatrzenie może mieć poważne konsekwencje, jeżeli dotyczy firmy prowadzącej działalność na dużą skalę.
Dlatego ubezpieczenie biura rachunkowego nie powinno być traktowane wyłącznie jako formalny obowiązek związany z usługowym prowadzeniem ksiąg rachunkowych. Podstawowe OC może obejmować określony przepisami zakres, ale współczesne biura wykonują znacznie więcej czynności. Obsługują rozliczenia podatkowe, kadry, płace, dokumentację pracowników, elektroniczny obieg danych oraz różne formy ewidencji.
Przed wyborem polisy trzeba ustalić, jakie usługi rzeczywiście świadczy firma, ilu klientów obsługuje, jakiej wielkości są przedsiębiorstwa oraz jakie maksymalne konsekwencje może spowodować jeden błąd. W analizie dostępnych rozwiązań może pomóc
Porównywarka ubezpieczeń Poliseo, pozwalająca porównać ochronę i dopasować ją do rzeczywistego profilu działalności.
Czy biuro rachunkowe musi posiadać OC
Obowiązek ubezpieczenia dotyczy przedsiębiorców wykonujących działalność w zakresie usługowego prowadzenia ksiąg rachunkowych zgodnie z przepisami dotyczącymi rachunkowości.
Nie należy jednak upraszczać tej zasady do stwierdzenia, że każda osoba wykonująca jakiekolwiek czynności księgowe automatycznie podlega identycznemu obowiązkowi.
Znaczenie ma rzeczywisty zakres prowadzonej działalności.
Biuro powinno więc najpierw dokładnie ustalić, które wykonywane przez nie usługi należą do działalności objętej obowiązkowym OC, a które stanowią dodatkowe czynności wymagające ewentualnego rozszerzenia ochrony.
Jest to szczególnie ważne dla firm oferujących klientom kompleksową obsługę obejmującą księgowość, rozliczenia podatkowe, kadry i płace oraz inne usługi administracyjne.
Obowiązkowe OC nie zawsze obejmuje wszystkie usługi
Jednym z najczęstszych błędów jest założenie, że zakup obowiązkowej polisy automatycznie zabezpiecza całą działalność biura.
W praktyce zakres obowiązkowego ubezpieczenia jest związany z określonym rodzajem czynności.
Tymczasem biuro może wykonywać również dodatkowe usługi, które nie mieszczą się w podstawowym zakresie polisy albo wymagają szczególnego rozszerzenia.
Przed zawarciem umowy warto więc sporządzić pełną listę czynności wykonywanych dla klientów i porównać ją z definicją działalności objętej ubezpieczeniem.
Jeżeli firma rozszerzy ofertę w trakcie roku, powinna ponownie sprawdzić polisę. Zakres odpowiedzialności powinien zmieniać się razem z działalnością.
OC obowiązkowe a dobrowolne OC biura rachunkowego
Obowiązkowa polisa zapewnia zakres wynikający z regulacji dotyczących prowadzenia ksiąg rachunkowych.
Dobrowolne OC może natomiast uzupełniać podstawową ochronę.
Może zwiększać sumę odpowiedzialności lub obejmować dodatkowe rodzaje czynności, jeżeli przewidują to warunki wybranego ubezpieczenia.
Dla biura obsługującego większe przedsiębiorstwa samo minimum może być niewystarczające z punktu widzenia rzeczywistej wartości potencjalnego roszczenia.
Dlatego warto analizować obowiązkowe OC jako podstawę, a następnie ustalić, jakie luki pozostają w ochronie.
Błąd w prowadzeniu ksiąg rachunkowych
Jednym z podstawowych ryzyk jest nieprawidłowe ujęcie operacji gospodarczej w księgach.
Błąd może wynikać z pomyłki pracownika, niewłaściwej klasyfikacji dokumentu, niedopatrzenia albo nieprawidłowej interpretacji danych przekazanych przez klienta.
Nie każda pomyłka automatycznie powoduje szkodę. Część można poprawić jeszcze przed złożeniem dokumentów lub powstaniem finansowych konsekwencji.
Problem pojawia się wtedy, gdy błąd prowadzi do realnej straty klienta i zostaje skierowane roszczenie wobec biura.
Ubezpieczyciel analizuje wówczas między innymi zakres wykonywanej usługi, odpowiedzialność biura i to, czy zdarzenie znajduje się w ochronie.
Nieterminowe wykonanie obowiązku
Praca księgowa jest silnie związana z terminami.
Przeoczenie daty może prowadzić do komplikacji po stronie klienta. Przyczyną może być błąd organizacyjny, nieobecność pracownika, awaria systemu albo niewłaściwe przekazanie zadania.
Nie oznacza to jednak, że każda finansowa konsekwencja opóźnienia zostanie automatycznie pokryta z OC.
Polisa może rozróżniać odpowiedzialność odszkodowawczą od określonych kar, opłat i innych zobowiązań.
Biuro powinno dokładnie sprawdzić te definicje, szczególnie jeżeli jednym z głównych powodów zakupu dodatkowej ochrony jest ryzyko przeoczenia terminów.
Błąd pracownika biura rachunkowego
Właściciel biura nie wykonuje wszystkich czynności osobiście.
Dokumenty mogą być wprowadzane przez księgowych, specjalistów kadrowych, asystentów i innych pracowników.
Błąd jednej osoby może prowadzić do roszczenia skierowanego do podmiotu, z którym klient podpisał umowę.
Dlatego należy sprawdzić, czy polisa obejmuje szkody wyrządzone przez pracowników podczas wykonywania obowiązków.
Znaczenie ma także forma współpracy. Osoba zatrudniona na umowę o pracę, zewnętrzny księgowy prowadzący działalność i podwykonawca mogą być traktowani w warunkach ubezpieczenia w różny sposób.
Odpowiedzialność za podwykonawcę
Biuro rachunkowe może zlecać część zadań innym specjalistom.
Z punktu widzenia klienta nadal głównym partnerem może pozostawać biuro, które przyjęło zlecenie.
Jeżeli błąd popełni podwykonawca, klient może kierować roszczenie zgodnie z zasadami wynikającymi z umowy i odpowiedzialności stron.
Warto więc sprawdzić, czy własne OC obejmuje szkody związane z działaniem podwykonawców.
Dobrym rozwiązaniem organizacyjnym jest również weryfikowanie, czy zewnętrzni specjaliści posiadają własną ochronę odpowiedzialności.
Księgowość uproszczona a OC
Biura rachunkowe nie obsługują wyłącznie pełnych ksiąg rachunkowych.
Wiele z nich prowadzi także inne formy ewidencji dla małych przedsiębiorców.
To właśnie tutaj szczególnie ważne jest ustalenie zakresu obowiązkowej polisy.
Nie należy automatycznie zakładać, że każda usługa wykonywana przez księgowego podlega dokładnie temu samemu ubezpieczeniu.
Jeżeli znaczną część przychodów biura stanowią usługi wykraczające poza zakres objęty obowiązkowym OC, dodatkowa ochrona może mieć bardzo duże znaczenie.
Rozliczenia podatkowe klientów
Współczesne biura bardzo często zajmują się również przygotowywaniem różnych rozliczeń podatkowych.
Błąd może polegać na nieprawidłowym zastosowaniu danych, pominięciu dokumentu albo niewłaściwym wykonaniu czynności powierzonych przez klienta.
Zakres odpowiedzialności ubezpieczyciela zależy jednak od tego, jakie czynności zostały objęte polisą.
Dlatego usługi podatkowe powinny być wymienione podczas analizy potrzeb biura, zamiast pozostawać pod ogólnym określeniem księgowość.
Im bardziej złożona działalność klientów, tym większego znaczenia nabiera precyzyjne określenie zakresu świadczonych usług.
Kadry i płace w biurze rachunkowym
Obsługa kadr i płac stanowi dla wielu biur równie ważną część działalności jak sama księgowość.
Pomyłka może dotyczyć wynagrodzenia, dokumentacji pracownika, terminu albo innych obowiązków realizowanych w imieniu klienta.
Nie należy przyjmować, że podstawowe obowiązkowe OC dotyczące prowadzenia ksiąg automatycznie obejmuje pełną obsługę kadrowo-płacową.
Biuro powinno sprawdzić tę część polisy oddzielnie.
Jeżeli firma obsługuje pracodawców zatrudniających dużą liczbę osób, pojedynczy błąd może dotyczyć wielu pracowników jednocześnie.
To wpływa na skalę potencjalnego roszczenia.
Błąd dotyczący jednego klienta a wiele poszkodowanych osób
Niektóre błędy mają charakter jednostkowy.
Inne mogą oddziaływać na wiele osób albo wiele rozliczeń w tym samym czasie.
Przykładem może być powtarzalny błąd w procesie obsługi klienta, który występuje przez kilka miesięcy.
Przy wyborze OC należy sprawdzić, w jaki sposób polisa definiuje jedno zdarzenie i serię powiązanych zdarzeń.
Ma to znaczenie dla wykorzystania sumy gwarancyjnej.
Kilka roszczeń wynikających z tej samej przyczyny może być traktowanych według szczególnych zasad określonych w umowie.
Jak dobrać sumę gwarancyjną
Minimalna suma wynikająca z obowiązku prawnego nie zawsze odpowiada rzeczywistemu ryzyku przedsiębiorcy.
Biuro powinno uwzględnić wielkość obsługiwanych firm, liczbę klientów oraz skalę operacji finansowych.
Innego poziomu zabezpieczenia potrzebuje jednoosobowe biuro obsługujące niewielką grupę mikroprzedsiębiorców, a innego firma prowadząca księgi dużych podmiotów.
Trzeba również sprawdzić, czy suma obowiązuje na jedno zdarzenie, wszystkie zdarzenia w okresie ubezpieczenia czy jest rozliczana według jeszcze innych zasad.
Ważne jest także to, czy koszty dodatkowe pomniejszają główny limit dostępny na odszkodowania.
Wielkość klienta a ryzyko biura rachunkowego
Skala działalności klienta może znacząco wpływać na potencjalną wysokość szkody.
Ten sam rodzaj błędu może mieć zupełnie inne konsekwencje w małej działalności i w przedsiębiorstwie posiadającym dużą liczbę transakcji.
Dlatego biuro nie powinno ustalać ochrony wyłącznie na podstawie własnych przychodów.
Znacznie ważniejsze może być to, jak wysoką stratę może ponieść największy klient.
Przy dynamicznym rozwoju firmy warto okresowo aktualizować sumę ochrony. Polisa odpowiednia kilka lat wcześniej może być zbyt mała po znaczącym wzroście portfela klientów.
Jeden duży klient jako szczególne ryzyko
Biuro, którego znaczna część przychodów pochodzi od jednego przedsiębiorstwa, powinno przeanalizować również koncentrację odpowiedzialności.
Duży klient może przekazywać bardzo dużą liczbę dokumentów i wymagać obsługi wielu procesów jednocześnie.
Pojedyncze poważne roszczenie może wtedy wykorzystać znaczną część dostępnej sumy gwarancyjnej.
Przed podpisaniem umowy z dużym przedsiębiorstwem warto sprawdzić, czy kontrakt nie zawiera dodatkowych wymagań dotyczących OC.
Klient może oczekiwać określonej wysokości sumy oraz przedstawienia aktualnego certyfikatu ubezpieczenia.
Roszczenie za utracone korzyści
Klient może próbować dochodzić nie tylko bezpośredniej straty, ale również twierdzić, że wskutek błędu utracił możliwość osiągnięcia określonej korzyści.
Takie roszczenia mogą być bardziej skomplikowane niż koszt poprawienia dokumentacji.
Nie każda kategoria straty będzie automatycznie objęta polisą.
Biuro powinno więc sprawdzić definicję szkody finansowej oraz zakres odpowiedzialności za określone konsekwencje ekonomiczne.
Ma to szczególne znaczenie przy obsłudze przedsiębiorców, dla których nieprawidłowość księgowa może wpływać na finansowanie, inwestycję albo inną ważną decyzję biznesową.
Kary i sankcje a polisa OC
Jednym z najczęstszych nieporozumień jest przekonanie, że ubezpieczyciel zawsze zapłaci każdą karę lub sankcję nałożoną na klienta.
Zakres może być znacznie bardziej skomplikowany.
Polisa OC chroni przed określonymi roszczeniami wynikającymi z odpowiedzialności cywilnej. Nie wszystkie publicznoprawne obciążenia i sankcje muszą podlegać ubezpieczeniu.
Trzeba więc dokładnie przeczytać odpowiednie definicje i wyłączenia.
Biuro nie powinno reklamować swojej polisy klientom jako gwarancji pokrycia każdego finansowego skutku błędu.
Koszty obrony przed roszczeniem
Klient może zgłosić roszczenie, mimo że odpowiedzialność biura nie jest oczywista.
Może się okazać, że przedsiębiorca dostarczył dokumenty zbyt późno, przekazał błędne informacje albo nie poinformował księgowego o ważnym zdarzeniu.
Wtedy konieczna może być analiza korespondencji, umowy, dokumentów i historii współpracy.
Warto sprawdzić, czy polisa obejmuje koszty związane z obroną przed roszczeniem oraz w jaki sposób są one rozliczane.
Takie świadczenie może być istotne nawet wtedy, gdy ostatecznie okaże się, że biuro nie ponosi odpowiedzialności za zgłoszoną szkodę.
Umowa z klientem jako element zarządzania ryzykiem
Dobrze przygotowana umowa jest jednym z podstawowych narzędzi ograniczania sporów.
Powinna jasno określać, jakie czynności wykonuje biuro, jakie dokumenty ma dostarczyć klient i w jakich terminach.
Warto wskazać sposób przekazywania informacji oraz odpowiedzialność za opóźnione lub niepełne dane.
Polisa OC nie zastępuje prawidłowo przygotowanej umowy.
Jeżeli zakres obowiązków nie jest jasno określony, po wystąpieniu problemu może powstać spór dotyczący tego, kto miał wykonać daną czynność.
Dokładny zakres współpracy pomaga zarówno klientowi, jak i księgowemu.
Odpowiedzialność za dokumenty przekazane przez klienta
Księgowy pracuje przede wszystkim na informacjach otrzymanych od przedsiębiorcy.
Jeżeli klient przekaże błędny dokument lub zatai ważną informację, może to wpływać na możliwość prawidłowego wykonania usługi.
Dlatego warto dokumentować daty przekazania danych oraz informować klienta o brakach.
Elektroniczny system obiegu dokumentów może znacząco ułatwiać odtworzenie historii współpracy.
W przypadku roszczenia ważne może być wykazanie, jakie informacje były dostępne dla księgowego w momencie wykonywania określonej czynności.
Elektroniczny obieg dokumentów
Coraz więcej biur pracuje wyłącznie lub głównie na dokumentach cyfrowych.
Pozwala to automatyzować procesy, ale tworzy również nowe ryzyka.
Dokument może zostać przypisany do niewłaściwego klienta, usunięty, błędnie odczytany przez system albo niewłaściwie zaksięgowany po automatycznym imporcie.
Przy wyborze OC warto sprawdzić, czy sposób świadczenia usług z wykorzystaniem systemów informatycznych odpowiada zakresowi polisy.
Jednocześnie firma powinna posiadać procedury weryfikacji automatycznie przetwarzanych danych.
Automatyzacja ogranicza część błędów, ale nie usuwa odpowiedzialności za prawidłowe wykonanie usługi.
Cyberatak na biuro rachunkowe
Biuro rachunkowe przechowuje bardzo dużą ilość poufnych danych przedsiębiorstw i ich pracowników.
Może więc być atrakcyjnym celem cyberprzestępców.
Zwykłe OC zawodowe nie należy automatycznie utożsamiać z ubezpieczeniem cybernetycznym.
Atak ransomware, utrata danych, przejęcie skrzynki pocztowej albo nieuprawnione ujawnienie dokumentów może wymagać zupełnie innego zakresu ochrony.
Biuro pracujące cyfrowo powinno więc rozważyć cyberubezpieczenie jako osobny element systemu bezpieczeństwa.
Ważne są także kopie zapasowe, uwierzytelnianie wieloskładnikowe, aktualizacje i odpowiednie zarządzanie dostępami pracowników.
Wyciek danych klienta
Dokumentacja księgowa może zawierać dane osobowe, informacje o wynagrodzeniach, rachunkach bankowych, kontrahentach i sytuacji finansowej firmy.
Nieuprawnione ujawnienie takich informacji może prowadzić do poważnych konsekwencji.
Przy wyborze dodatkowej ochrony należy sprawdzić, czy polisa obejmuje odpowiedzialność związaną z naruszeniem danych i w jakim zakresie.
Nie należy przyjmować, że standardowe OC zawodowe zawsze odpowiada za wszystkie konsekwencje incydentu informatycznego.
Cyberochrona może obejmować inne usługi i koszty niż klasyczna odpowiedzialność księgowa.
Utrata dokumentów klienta
Biuro może odpowiadać nie tylko za błędne obliczenia.
Problemem może być także utrata powierzonych dokumentów.
Przy dokumentacji papierowej zagrożeniem jest pożar, zalanie, kradzież lub zwykłe zagubienie teczki.
W przypadku plików cyfrowych przyczyną może być awaria systemu, przypadkowe usunięcie danych lub atak.
Warto sprawdzić, czy odpowiedzialność związana z dokumentami znajduje się w wybranym zakresie.
Niezależnie od polisy firma powinna posiadać procedury archiwizacji i tworzenia kopii zapasowych.
OC działalności biura rachunkowego
OC zawodowe nie jest tym samym co ogólne OC działalności gospodarczej.
Klient może na przykład przewrócić się w biurze, pracownik może przypadkowo uszkodzić cudzą rzecz albo przedsiębiorca może spowodować inną szkodę niezwiązaną z merytoryczną usługą księgową.
Takie sytuacje mogą należeć do ogólnego OC firmy.
Biuro posiadające lokal i zatrudniające pracowników powinno więc przeanalizować oba obszary.
Połączenie OC zawodowego i OC działalności pozwala ograniczyć znacznie szerszy katalog ryzyk niż jedna polisa dotycząca wyłącznie błędów księgowych.
Ubezpieczenie sprzętu w biurze rachunkowym
Praca księgowa jest silnie uzależniona od komputerów, serwerów, monitorów i infrastruktury informatycznej.
Uszkodzenie sprzętu nie jest typowym przedmiotem OC zawodowego.
Biuro może więc potrzebować odrębnej ochrony własnego mienia.
Znaczenie ma również przestój po awarii. Nawet jeśli dane znajdują się w kopii zapasowej, brak sprzętu może utrudnić wykonanie obowiązków w terminie.
Ochrona majątkowa i odpowiedzialność zawodowa powinny być traktowane jako dwa różne elementy zabezpieczenia firmy.
Praca zdalna księgowych
Pracownik biura może wykonywać część obowiązków z domu.
Zmienia to sposób przetwarzania dokumentów i dostępu do systemów.
Firma powinna posiadać jasne zasady korzystania ze sprzętu, przechowywania dokumentów oraz logowania do firmowych aplikacji.
Z punktu widzenia polisy warto sprawdzić, czy miejsce wykonywania czynności ma znaczenie dla zakresu ochrony.
Szczególnie ważne jest zabezpieczenie danych poza siedzibą przedsiębiorstwa.
Praca zdalna nie powinna oznaczać przenoszenia poufnych plików na prywatne urządzenia bez odpowiednich zabezpieczeń.
Obsługa klientów zagranicznych
Biuro rachunkowe może świadczyć usługi dla przedsiębiorstw posiadających zagranicznych właścicieli lub prowadzących działalność międzynarodową.
Jeżeli odpowiedzialność może być dochodzona poza Polską, należy sprawdzić zakres terytorialny polisy.
Nie każda ochrona działa identycznie w innych państwach.
Znaczenie może mieć również prawo właściwe dla umowy z klientem i miejsce rozpatrywania ewentualnego sporu.
Biuro planujące rozwój na rynkach zagranicznych powinno sprawdzić ten element przed podpisaniem pierwszego większego kontraktu.
Zmiana ubezpieczyciela a wcześniejsze usługi
Błąd księgowy nie zawsze zostaje zauważony natychmiast.
Klient może zgłosić roszczenie wiele miesięcy po wykonaniu konkretnej czynności.
Dlatego przy zmianie polisy trzeba sprawdzić, jaki moment decyduje o objęciu zdarzenia ochroną.
Znaczenie może mieć data wykonania czynności, powstania szkody, zgłoszenia roszczenia albo inny mechanizm wynikający z warunków umowy.
Biuro nie powinno dopuścić do powstania nieświadomej luki pomiędzy kolejnymi okresami ubezpieczenia.
Historia wcześniejszych usług ma szczególne znaczenie dla firmy działającej na rynku od wielu lat.
Roszczenie po zakończeniu współpracy z klientem
Rozwiązanie umowy z przedsiębiorcą nie oznacza, że ryzyko roszczenia natychmiast znika.
Problem dotyczący wcześniejszego okresu może zostać wykryty później.
Dlatego biuro powinno przechowywać dokumentację współpracy także po jej zakończeniu zgodnie z obowiązującymi zasadami.
Przy zmianie polisy należy również zwrócić uwagę na odpowiedzialność dotyczącą czynności wykonanych w przeszłości.
Szczególnie niebezpieczna może być sytuacja, w której dawne usługi nie są już objęte ani poprzednią, ani nową ochroną.
Co zrobić po otrzymaniu roszczenia
Po otrzymaniu żądania zapłaty biuro nie powinno automatycznie przyjmować pełnej odpowiedzialności.
Należy zabezpieczyć dokumentację, umowę z klientem, korespondencję, historię przekazywania dokumentów oraz informacje dotyczące osoby wykonującej daną czynność.
Roszczenie trzeba zgłosić zgodnie z procedurą wynikającą z polisy.
Nie powinno się zawierać ugody ani obiecywać klientowi określonego świadczenia bez sprawdzenia warunków ubezpieczenia.
Najpierw należy ustalić, czy rzeczywiście doszło do błędu biura, czy powstała szkoda oraz czy istnieje związek pomiędzy tymi zdarzeniami.
Jak ograniczać ryzyko błędów księgowych
Ubezpieczenie jest ostatnią warstwą zabezpieczenia, a nie zamiennikiem dobrej organizacji.
Biuro powinno posiadać system weryfikacji terminów, procedury kontroli ważnych dokumentów oraz zasady zastępowania pracowników podczas nieobecności.
Istotne jest także regularne szkolenie zespołu i aktualizowanie wykorzystywanego oprogramowania.
Przy ważniejszych klientach warto stosować kontrolę wybranych operacji przez drugą osobę.
Im lepiej zorganizowany proces, tym mniejsze prawdopodobieństwo wystąpienia szkody i roszczenia.
Najczęstsze błędy przy wyborze OC biura rachunkowego
Jednym z najczęstszych błędów jest przekonanie, że obowiązkowe OC obejmuje automatycznie całą ofertę biura.
Drugim problemem jest wybór wyłącznie minimalnej sumy bez analizy wielkości obsługiwanych klientów.
Firmy często pomijają kadry, płace, dodatkowe rozliczenia oraz odpowiedzialność za podwykonawców.
Nie zawsze sprawdzana jest również ochrona związana z utratą dokumentów i działalnością cyfrową.
Kolejnym błędem jest utożsamianie OC zawodowego z cyberubezpieczeniem oraz ogólnym OC działalności. Każde z tych rozwiązań chroni przed innymi rodzajami ryzyka.
Jak wybrać ubezpieczenie biura rachunkowego
Pierwszym krokiem powinno być ustalenie pełnego zakresu świadczonych usług.
Trzeba oddzielić usługowe prowadzenie ksiąg rachunkowych od pozostałych czynności i sprawdzić, które z nich znajdują się w obowiązkowym OC.
Następnie należy ocenić potrzebę dodatkowej ochrony dla pozostałych usług.
Kolejnym elementem jest suma gwarancyjna. Powinna uwzględniać nie tylko wielkość samego biura, ale przede wszystkim potencjalną skalę szkody u największych klientów.
Warto sprawdzić odpowiedzialność za pracowników i podwykonawców, koszty obrony, szkody finansowe oraz roszczenia dotyczące wcześniejszych okresów.
Osobno należy przeanalizować cyberochronę, dane klientów, własny sprzęt oraz ogólne OC działalności.
Dobrze zaprojektowane ubezpieczenie biura rachunkowego powinno tworzyć kilka warstw zabezpieczenia. Obowiązkowe OC jest punktem wyjścia, ale dopiero dopasowanie dodatkowej ochrony do rzeczywistej oferty firmy pozwala ograniczyć ryzyko związane z błędami księgowymi, kadrowymi, organizacyjnymi i cyfrowymi.
non gamstop casinos uk
casino sites not on gamstop